


Multivariate normale verdeling
| Multivariate normaal | ||||
|---|---|---|---|---|
 | ||||
| Kansdichtheid | ||||
| Verdelingsfunctie | ||||
| Parameters | reële vector) positief definiete reële n×n-matrix | |||
| Drager | ||||
| Kansdichtheid | ||||
| Verwachtingswaarde | ||||
| Mediaan | ||||
| Modus | ||||
| Variantie | ||||
| Scheefheid | 0 | |||
| Kurtosis | 0 | |||
| Moment- genererende functie |
||||
| Karakteristieke functie | ||||
| ||||


In de kansrekening en de statistiek is de multivariate normale verdeling een speciale kansverdeling: het is het analogon van de normale verdeling in meer dimensies. De verdeling wordt ook wel met multidimensionale normale verdeling en multivariate Gaussische verdeling aangeduid.
Definitie
[bewerken | brontekst bewerken]De stochastische vector heeft een multivariate normale verdeling met verwachting en covariantiematrix de positief definiete n×n-matrix , als de kansdichtheid gegeven is door:
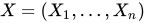


Daarin is de determinant van .

Notatie
[bewerken | brontekst bewerken]Men noteert kort: .

Net als bij de univariate normale verdeling, is de verdelingsfunctie niet expliciet in gesloten vorm te schrijven.
Speciaal geval: univariate normale verdeling
[bewerken | brontekst bewerken]In het geval is de verdeling niet meerdimensionaal, maar de gewone normale verdeling.

Speciaal geval: bivariate normale verdeling
[bewerken | brontekst bewerken]Als heet de verdeling ook bivariate normale verdeling. De covariantiematrix wordt vaak geschreven als

- ,

waarin de correlatiecoëfficiënt tussen en is.


Eigenschappen
[bewerken | brontekst bewerken]Als , geldt:

- Elke willekeurige lineaire combinatie heeft een (univariate) normale verdeling, met verwachting en variantie .
- De karakteristieke functie en momentgenererende functie zijn gegeven zoals vermeld in het overzicht rechtsboven.


Gaussproces
[bewerken | brontekst bewerken]Een Gaussproces is een stochastisch proces waarvan de eindigdimensionale verdelingen (de verdeling van de waardenvector van het proces op een eindige verzameling tijdstippen) normaal zijn. Klassieke voorbeelden van Gaussprocessen zijn: de brownse beweging en het Ornstein-Uhlenbeckproces.
 ·
 ·
